LEARNING COMICS
한 장으로 기억하는 시험 개념
자체 제작한 네 컷 학습자료입니다. 핵심 구분과 자주 틀리는 지점을 짧게 복습하세요.
289장
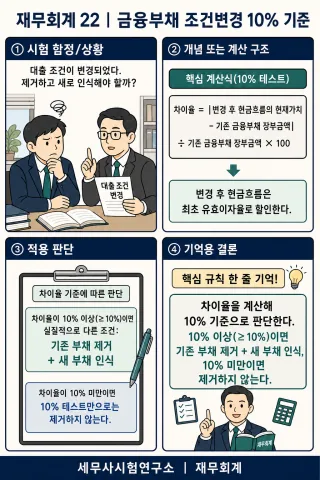 재무회계금융부채 조건변경 10% 기준변경 후 현금흐름을 최초 유효이자율로 할인한 현재가치와 기존 장부금액의 차이를 기존 장부금액으로 나눈 비율이 10% 이상이면 기존 부채를 제거하고 새 부채를 인식한다.
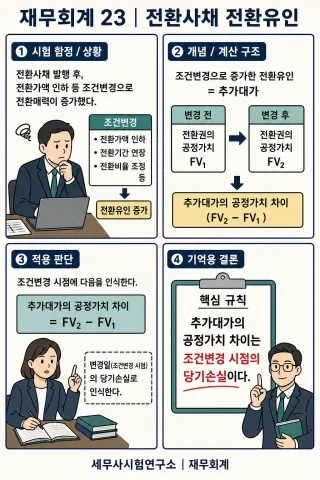 재무회계전환사채 전환유인추가대가의 공정가치 차이는 조건변경 시점의 당기손실이다.
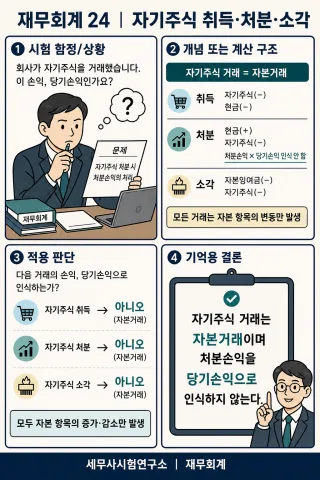 재무회계자기주식 취득·처분·소각자기주식 거래는 자본거래이며 처분손익을 당기손익으로 인식하지 않는다.
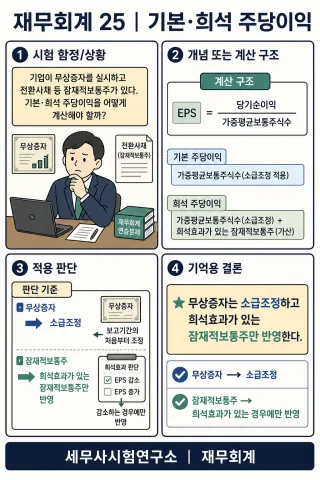 재무회계기본·희석 주당이익무상증자는 소급조정하고 희석효과가 있는 잠재적보통주만 반영한다.
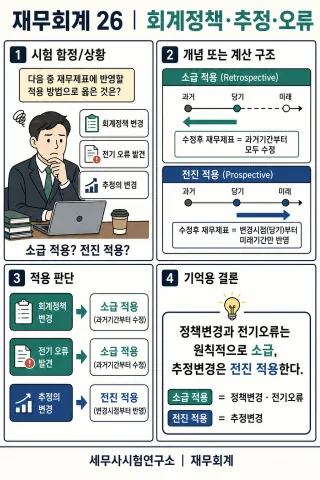 재무회계회계정책·추정·오류정책변경과 전기오류는 원칙적으로 소급, 추정변경은 전진 적용한다.
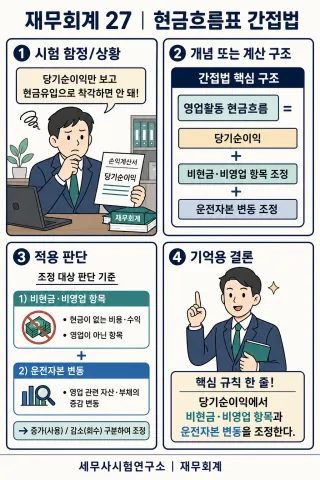 재무회계현금흐름표 간접법당기순이익에서 비현금·비영업 항목과 운전자본 변동을 조정한다.
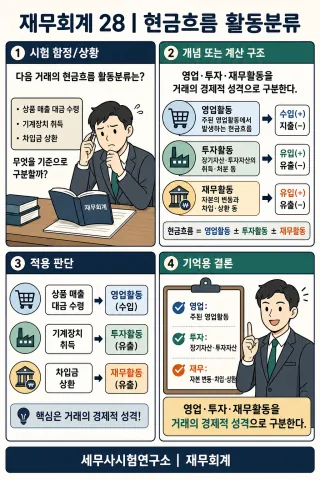 재무회계현금흐름 활동분류영업·투자·재무활동을 거래의 경제적 성격으로 구분한다.
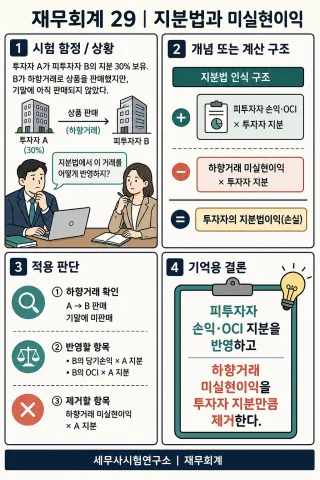 재무회계지분법과 미실현이익피투자자 손익·OCI 지분을 반영하고 하향거래 미실현이익을 투자자 지분만큼 제거한다.
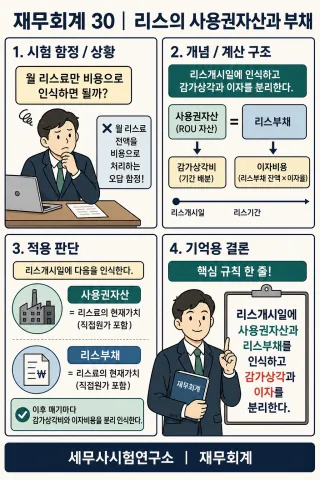 재무회계리스의 사용권자산과 부채리스개시일에 사용권자산과 리스부채를 인식하고 감가상각과 이자를 분리한다.
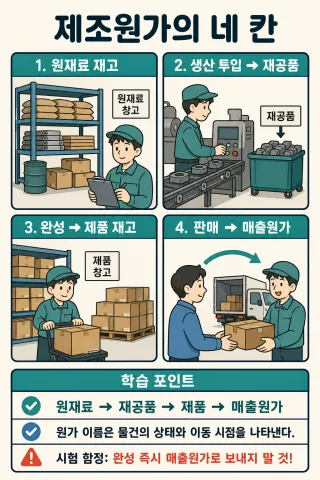 원가회계제조원가의 네 칸원가 이름은 물건의 상태와 이동 시점을 나타낸다.
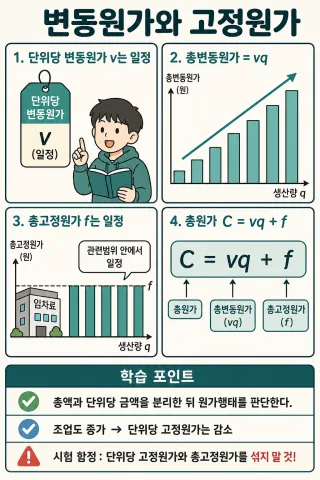 원가회계총변동원가와 총고정원가총액과 단위당 금액을 분리한 뒤 원가행태를 판단한다.
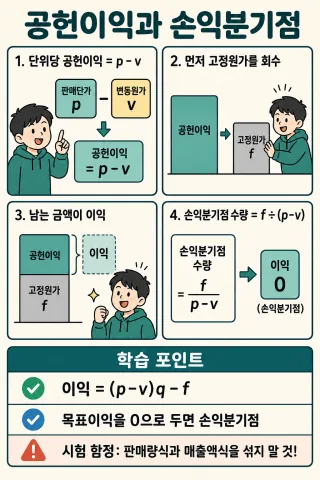 원가회계공헌이익과 손익분기점이익=(p-v)q-f에서 목표이익을 0으로 두면 손익분기점이 된다.
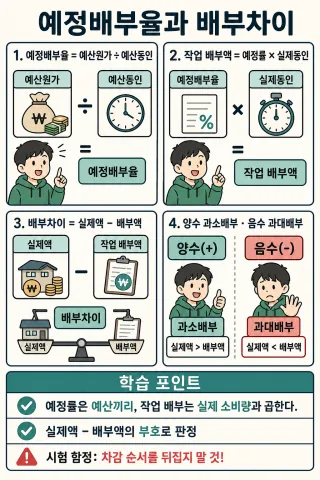 원가회계예정배부율과 배부차이예정률은 예산끼리, 작업 배부는 실제 소비량과 곱한다.
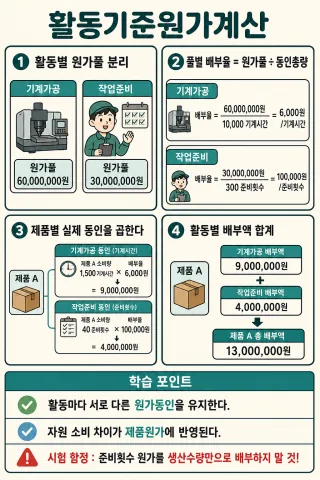 원가회계활동기준원가계산활동마다 서로 다른 동인을 유지해야 제품별 자원 소비 차이가 드러난다.
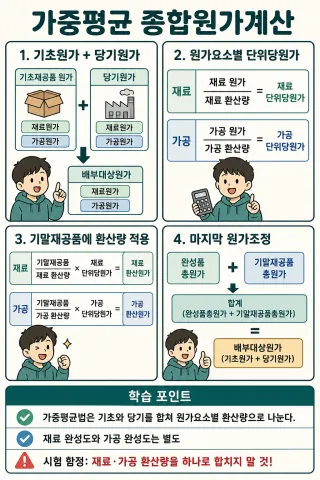 원가회계가중평균 종합원가계산가중평균법은 기초와 당기를 합쳐 원가요소별 환산량으로 나눈다.
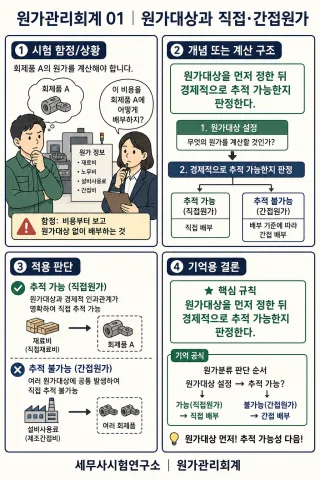 원가회계원가대상과 직접·간접원가원가대상을 먼저 정한 뒤 경제적으로 추적 가능한지 판정한다.
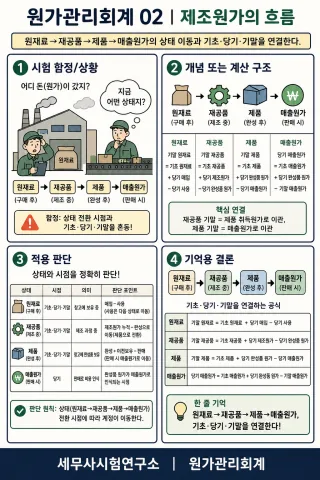 원가회계제조원가의 흐름원재료→재공품→제품→매출원가의 상태 이동과 기초·당기·기말을 연결한다.
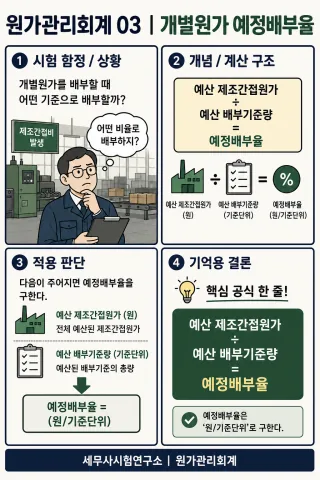 원가회계개별원가 예정배부율예산 제조간접원가÷예산 배부기준량으로 예정배부율을 구한다.
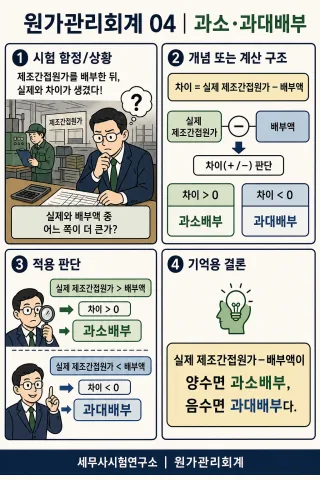 원가회계과소·과대배부실제 제조간접원가−배부액이 양수면 과소배부, 음수면 과대배부다.
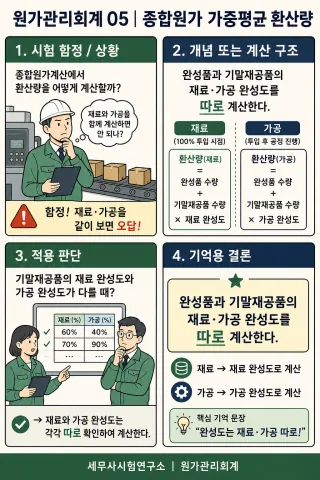 원가회계종합원가 가중평균 환산량완성품과 기말재공품의 재료·가공 완성도를 따로 계산한다.
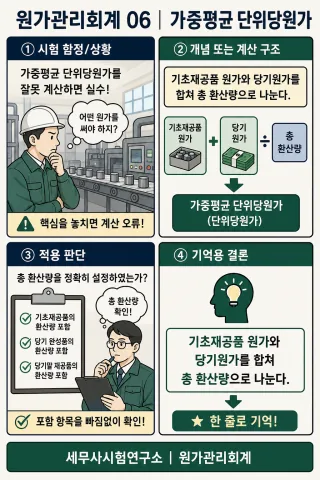 원가회계가중평균 단위당원가기초재공품 원가와 당기원가를 합쳐 총 환산량으로 나눈다.
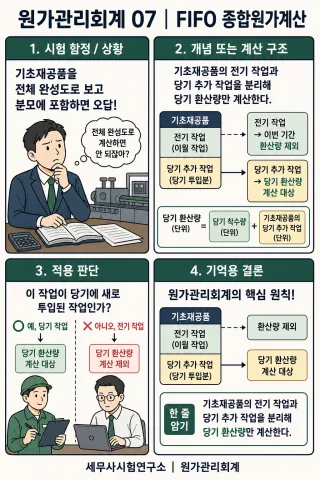 원가회계FIFO 종합원가계산기초재공품의 전기 작업과 당기 추가 작업을 분리해 당기 환산량만 계산한다.
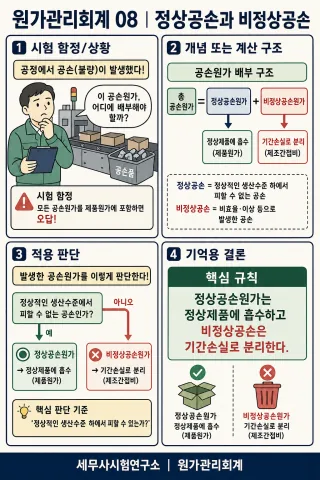 원가회계정상공손과 비정상공손정상공손원가는 정상제품에 흡수하고 비정상공손은 기간손실로 분리한다.
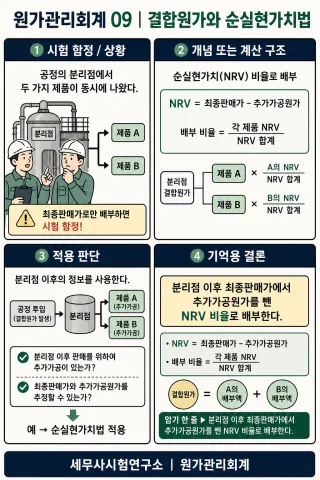 원가회계결합원가와 순실현가치법분리점 이후 최종판매가에서 추가가공원가를 뺀 NRV 비율로 배부한다.
자체 제작 학습자료이며, 오류가 보이면 하단의 오류 제보를 이용해 주세요.