LEARNING COMICS
한 장으로 기억하는 시험 개념
자체 제작한 네 컷 학습자료입니다. 핵심 구분과 자주 틀리는 지점을 짧게 복습하세요.
289장
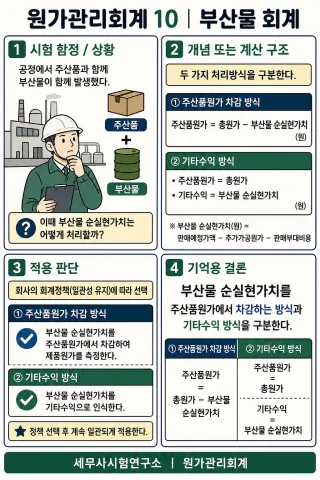 원가회계부산물 회계부산물 순실현가치를 주산품원가에서 차감하는 방식과 기타수익 방식을 구분한다.
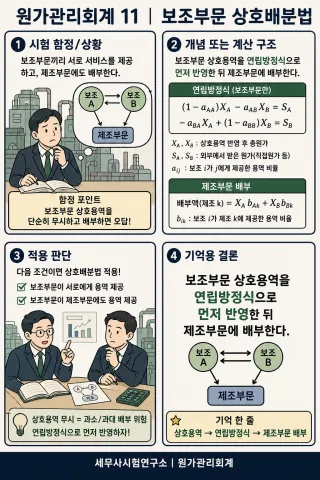 원가회계보조부문 상호배분법보조부문 상호용역을 연립방정식으로 먼저 반영한 뒤 제조부문에 배부한다.
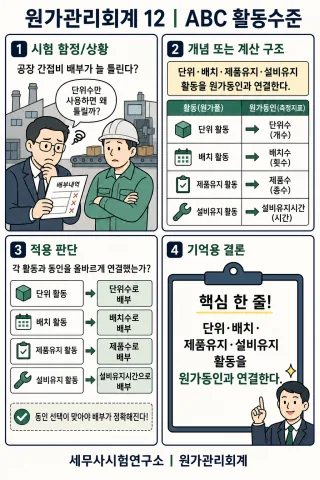 원가회계ABC 활동수준단위·배치·제품유지·설비유지 활동을 원가동인과 연결한다.
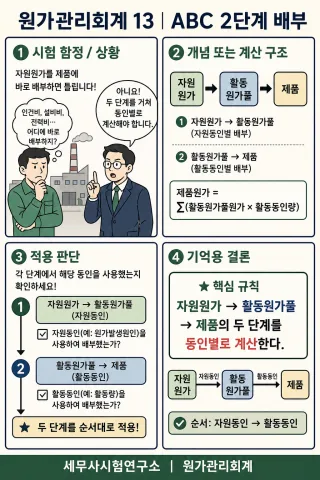 원가회계ABC 2단계 배부자원원가→활동원가풀→제품의 두 단계를 동인별로 계산한다.
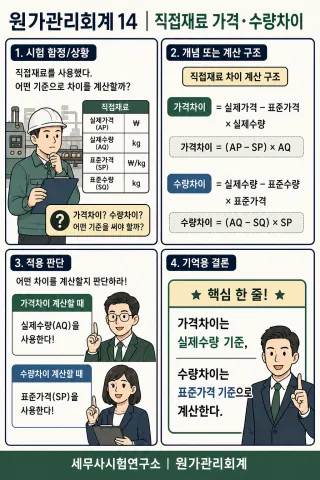 원가회계직접재료 가격·수량차이가격차이는 실제수량 기준, 수량차이는 표준가격 기준으로 계산한다.
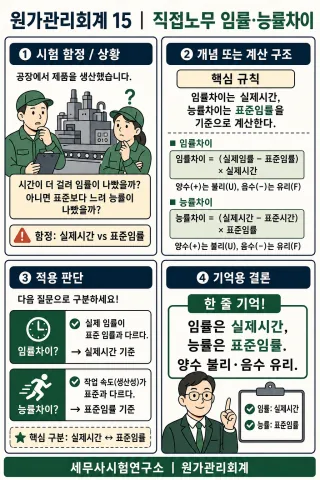 원가회계직접노무 임률·능률차이임률차이=(실제임률-표준임률)×실제시간, 능률차이=(실제시간-표준시간)×표준임률이며 양수는 불리, 음수는 유리다.
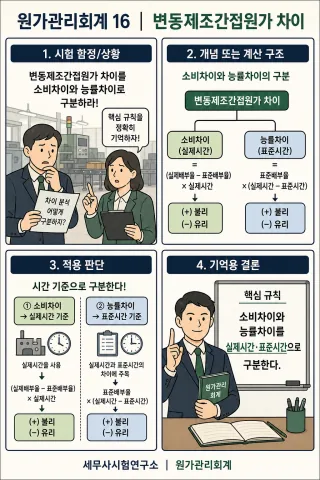 원가회계변동제조간접원가 차이소비차이와 능률차이를 실제시간·표준시간으로 구분한다.
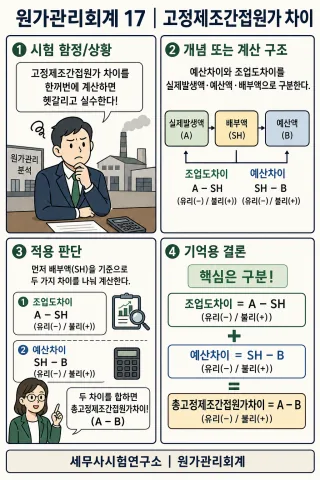 원가회계고정제조간접원가 차이예산차이와 조업도차이를 실제발생액·예산액·배부액으로 구분한다.
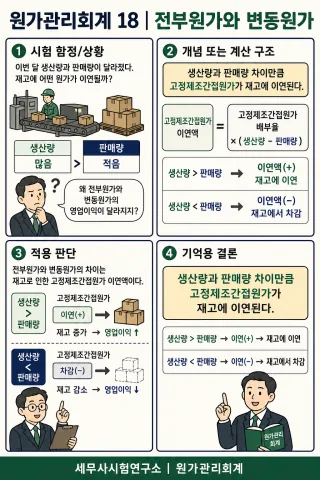 원가회계전부원가와 변동원가생산량과 판매량 차이만큼 고정제조간접원가가 재고에 이연된다.
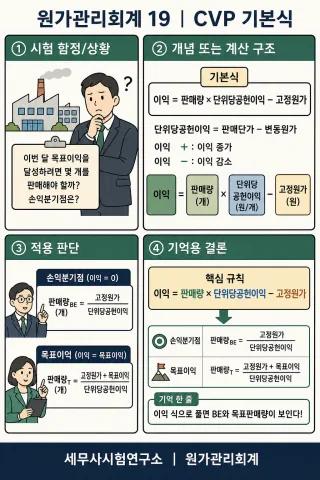 관리회계CVP 기본식이익=판매량×단위당공헌이익−고정원가에서 손익분기점과 목표이익을 푼다.
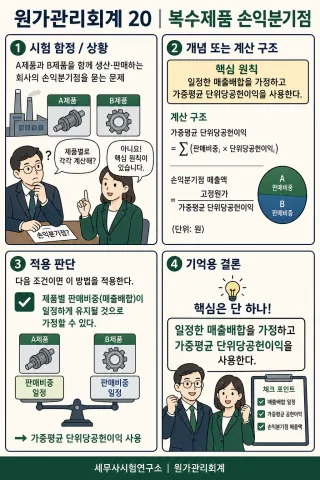 관리회계복수제품 손익분기점일정한 매출배합을 가정하고 가중평균 단위당공헌이익을 사용한다.
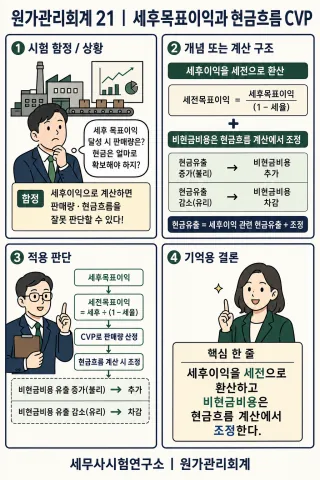 관리회계세후목표이익과 현금흐름 CVP세후이익을 세전으로 환산하고 비현금비용은 현금흐름 계산에서 조정한다.
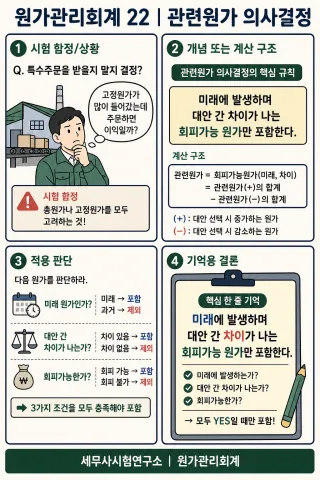 관리회계관련원가 의사결정미래에 발생하며 대안 간 차이가 나는 회피가능 원가만 포함한다.
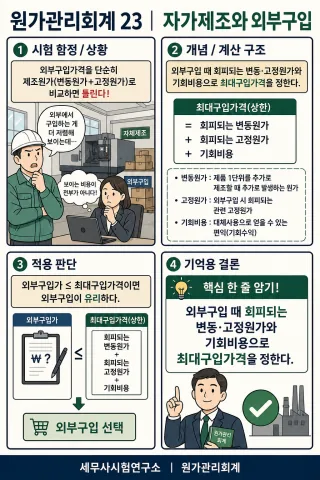 관리회계자가제조와 외부구입외부구입 때 회피되는 변동·고정원가와 기회비용으로 최대구입가격을 정한다.
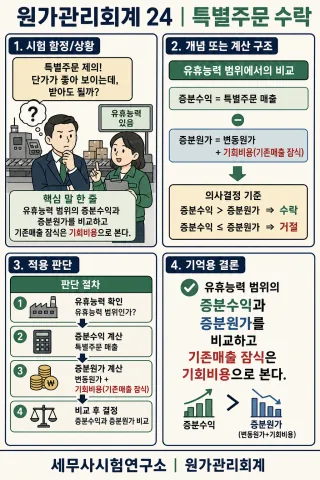 관리회계특별주문 수락유휴능력 범위의 증분수익과 증분원가를 비교하고 기존매출 잠식은 기회비용으로 본다.
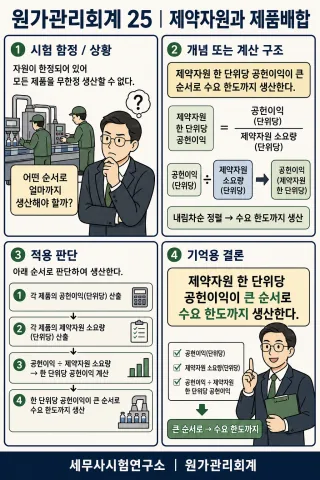 관리회계제약자원과 제품배합제약자원 한 단위당 공헌이익이 큰 순서로 수요 한도까지 생산한다.
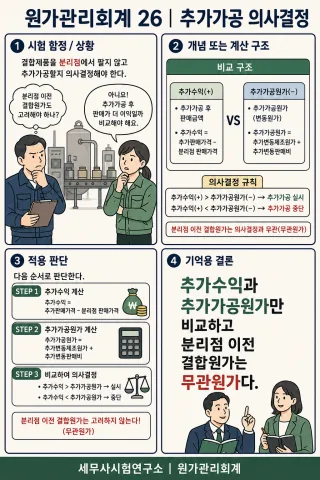 관리회계추가가공 의사결정추가수익과 추가가공원가만 비교하고 분리점 이전 결합원가는 무관원가다.
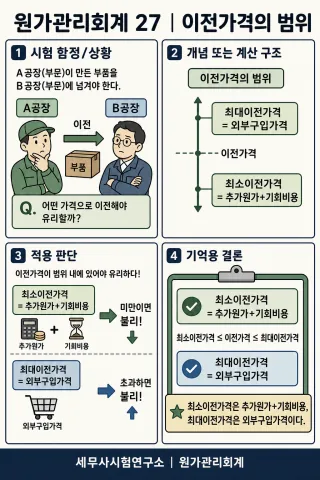 관리회계이전가격의 범위최소이전가격은 추가원가+기회비용, 최대이전가격은 외부구입가격이다.
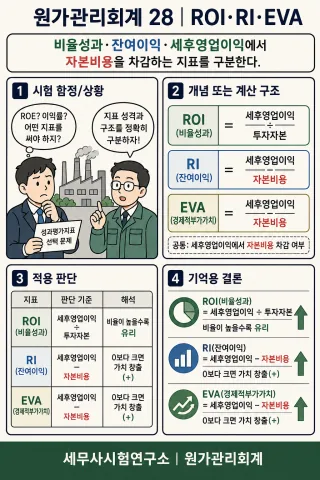 관리회계ROI·RI·EVA비율성과·잔여이익·세후영업이익에서 자본비용을 차감하는 지표를 구분한다.
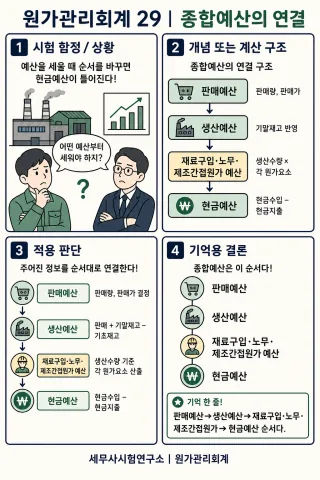 관리회계종합예산의 연결판매예산→생산예산→재료구입·노무·제조간접원가→현금예산 순서다.
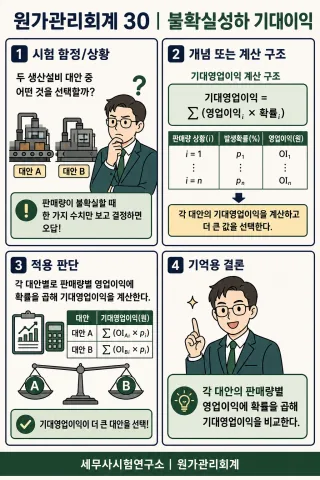 관리회계불확실성하 기대이익각 대안의 판매량별 영업이익에 확률을 곱해 기대영업이익을 비교한다.
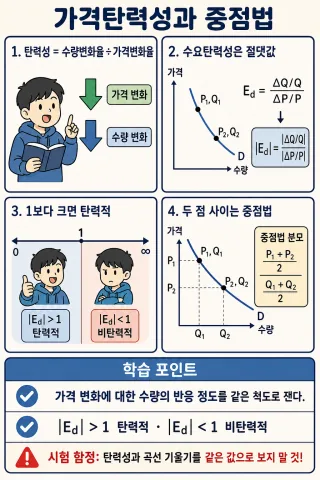 재정학가격탄력성과 중점법기준점이 달라도 같은 중점법 분모를 사용한다.
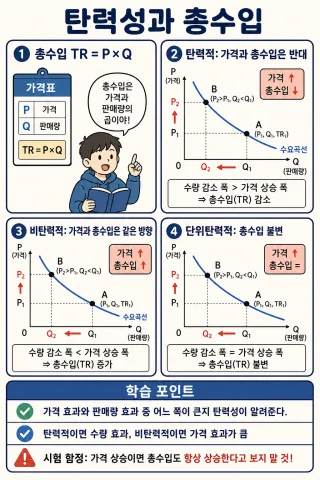 재정학탄력성과 총수입가격과 수량 효과의 크기로 총수입 방향을 판정한다.
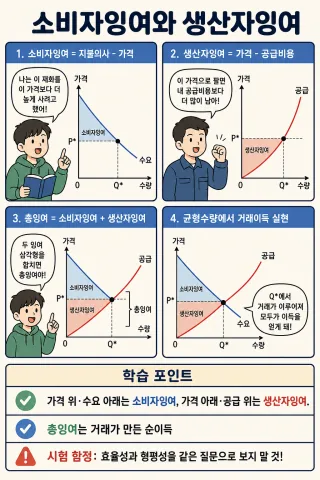 재정학소비자잉여와 생산자잉여지불의사·수취의사와 시장가격 사이 면적을 구분한다.
자체 제작 학습자료이며, 오류가 보이면 하단의 오류 제보를 이용해 주세요.