LEARNING COMICS
한 장으로 기억하는 시험 개념
자체 제작한 네 컷 학습자료입니다. 핵심 구분과 자주 틀리는 지점을 짧게 복습하세요.
289장
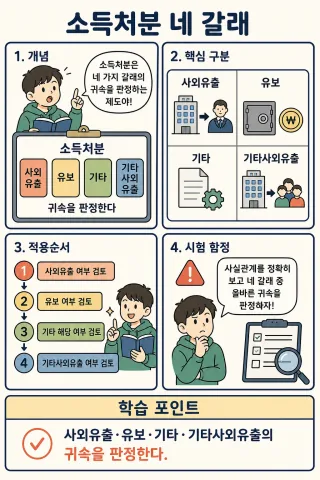 법인세법소득처분 네 갈래사외유출·유보·기타·기타사외유출의 귀속을 판정한다.
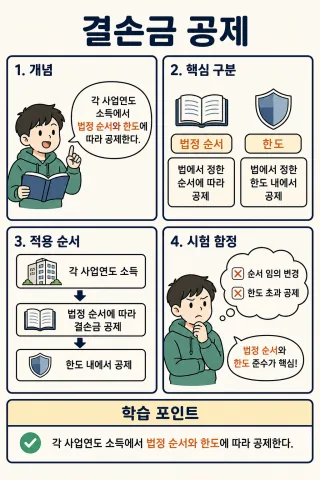 법인세법결손금 공제각 사업연도 소득에서 법정 순서와 한도에 따라 공제한다.
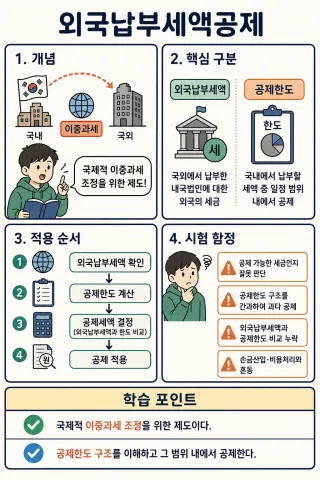 법인세법외국납부세액공제국제적 이중과세 조정과 공제한도 구조를 본다.
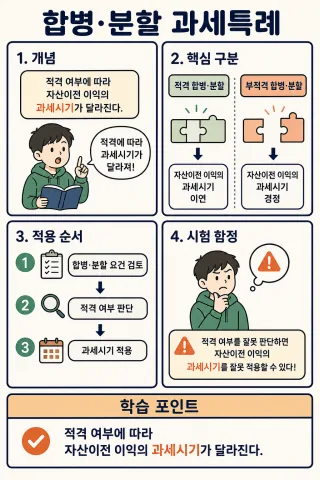 법인세법합병·분할 과세특례적격 여부에 따라 자산이전 이익의 과세시기가 달라진다.
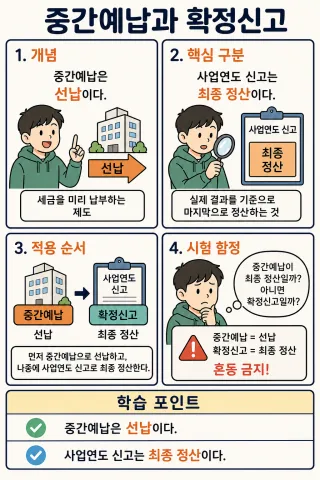 법인세법중간예납과 확정신고중간예납은 선납, 사업연도 신고는 최종 정산이다.
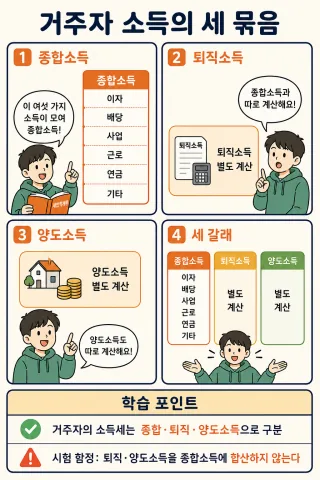 소득세법거주자 소득의 세 묶음종합·퇴직·양도소득을 구분한다.
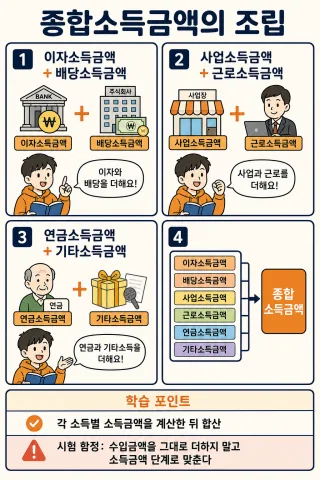 소득세법종합소득금액의 조립여섯 소득별 소득금액을 계산한 뒤 합산한다.
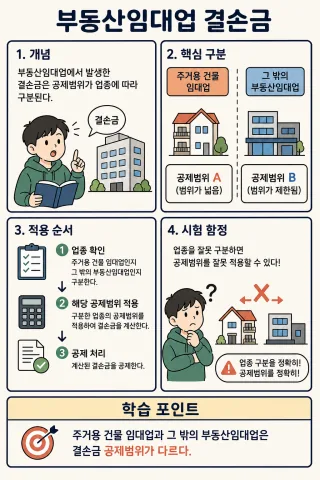 소득세법부동산임대업 결손금주거용 건물 임대업과 그 밖의 부동산임대업 공제범위를 구분한다.
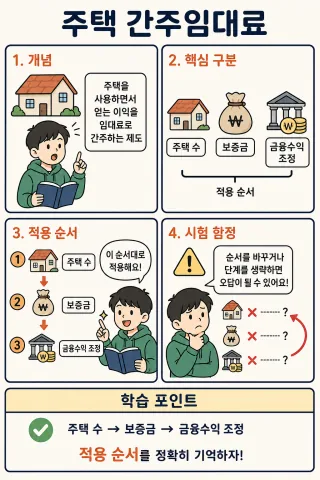 소득세법주택 간주임대료주택 수·보증금·금융수익 조정의 적용순서를 본다.
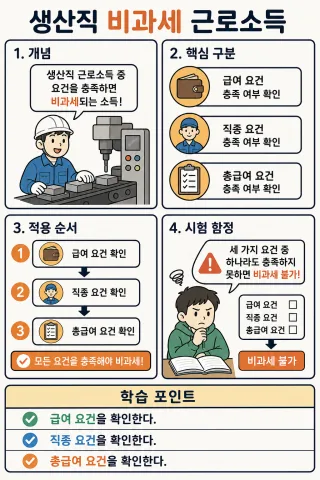 소득세법생산직 비과세 근로소득급여·직종·총급여 요건을 각각 확인한다.
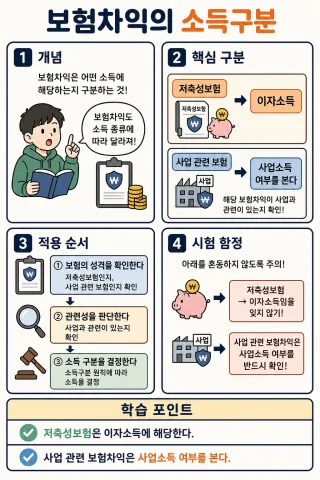 소득세법보험차익의 소득구분저축성보험은 이자소득, 사업 관련 보험차익은 사업소득 여부를 본다.
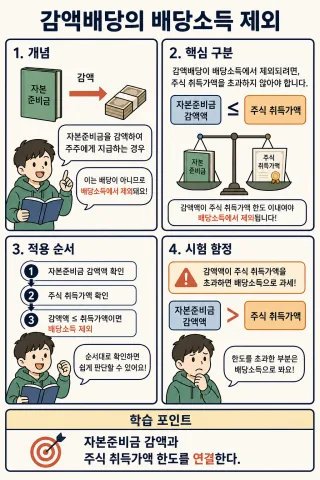 소득세법감액배당의 배당소득 제외자본준비금 감액과 주식 취득가액 한도를 연결한다.
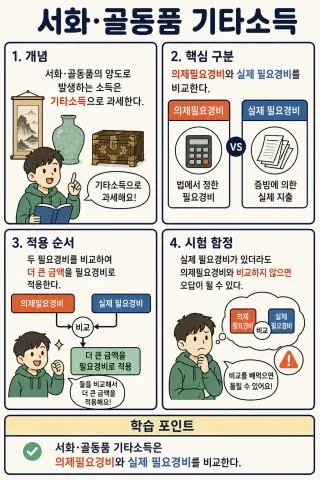 소득세법서화·골동품 기타소득의제필요경비와 실제 필요경비를 비교한다.
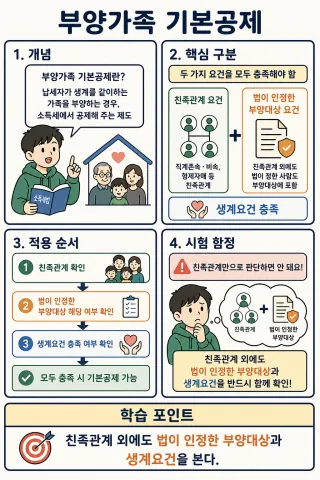 소득세법부양가족 기본공제친족관계 외에도 법이 인정한 부양대상과 생계요건을 본다.
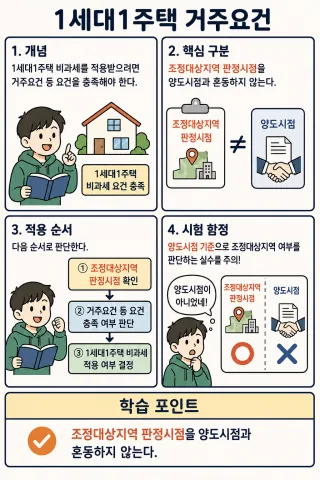 소득세법1세대1주택 거주요건조정대상지역 판정시점을 양도시점과 혼동하지 않는다.
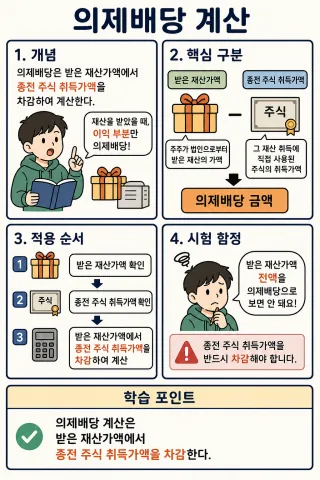 소득세법의제배당 계산받은 재산가액에서 종전 주식 취득가액을 차감한다.
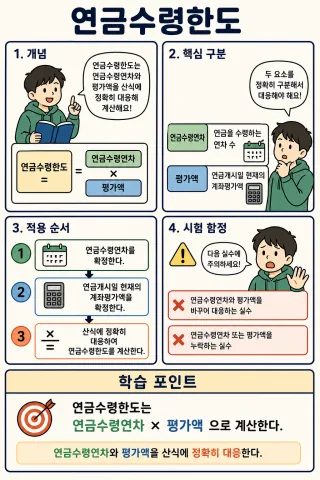 소득세법연금수령한도연금수령연차와 평가액을 산식에 정확히 대응한다.
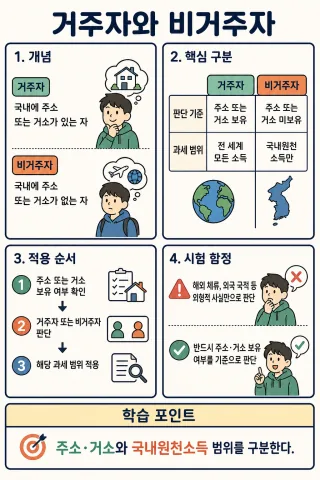 소득세법거주자와 비거주자주소·거소와 국내원천소득 범위를 구분한다.
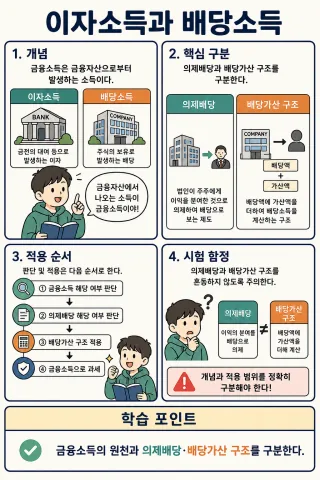 소득세법이자소득과 배당소득금융소득의 원천과 의제배당·배당가산 구조를 구분한다.
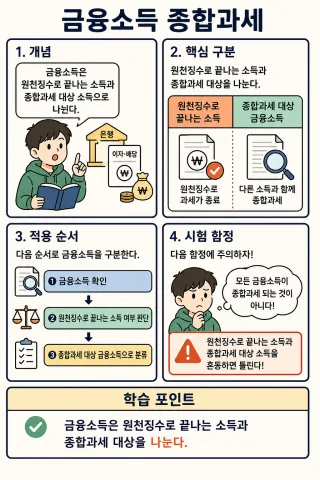 소득세법금융소득 종합과세원천징수로 끝나는 소득과 종합과세 대상을 나눈다.
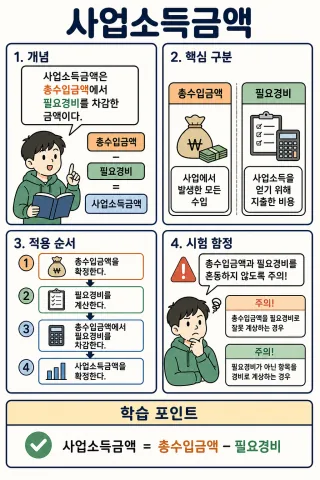 소득세법사업소득금액총수입금액에서 필요경비를 차감한다.
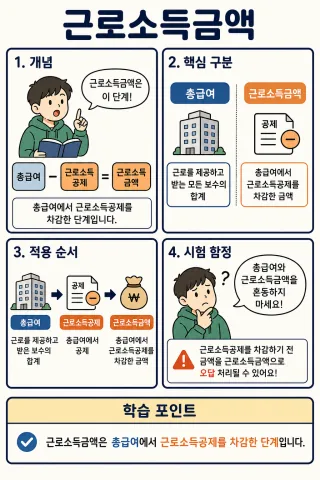 소득세법근로소득금액총급여에서 근로소득공제를 차감한 단계다.
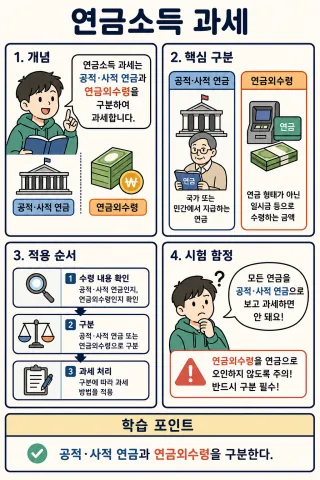 소득세법연금소득 과세공적·사적 연금과 연금외수령을 구분한다.
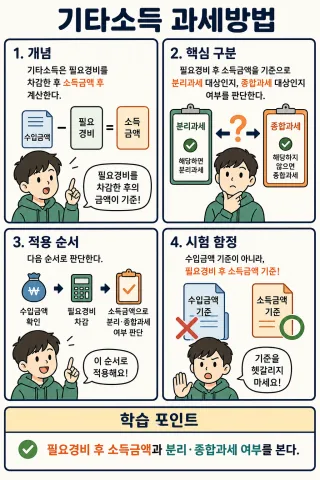 소득세법기타소득 과세방법필요경비 후 소득금액과 분리·종합과세 여부를 본다.
자체 제작 학습자료이며, 오류가 보이면 하단의 오류 제보를 이용해 주세요.