제7장 조세총론
1. 시험에서의 조세총론 — 실무자 관점 안내
조세총론은 매회 1~2문항 출제됩니다. 국세기본법·지방세기본법 실무를 아는 분이라면 개념 자체는 전혀 새롭지 않습니다. 다만 시험은 **"세목별 비교표"**를 통째로 묻습니다 — 성립시기 8개 세목 비교, 물납·분납 가능 세목 비교, 당해세 목록 같은 것을 가로로 놓고 틀린 것 하나를 고르게 합니다. 실무에서는 세목별로 따로 접하던 것을 시험용으로 한 표에 모아 암기하는 작업이 필요합니다.
또 하나, 부동산 활동 단계별 조세의 분류 문제가 나옵니다.
| 단계 | 국세 | 지방세 |
|---|---|---|
| 취득 단계 | 상속세·증여세, 부가가치세, 인지세, 농어촌특별세 | 취득세, 등록면허세, 지방교육세, 지방소비세 |
| 보유 단계 | 종합부동산세, 종합소득세(임대소득), 부가가치세, 농어촌특별세 | 재산세, 지방교육세, 지역자원시설세(소방분), 지방소득세 |
| 양도 단계 | 양도소득세, 부가가치세, 인지세, 종합소득세(매매업) | 지방소득세 |
함정 포인트: 등록면허세는 취득 단계에만, 지방교육세는 취득·보유 양쪽에, 농어촌특별세는 취득·보유 양쪽에 걸립니다. 인지세는 취득·양도 단계(계약서 작성)입니다.
2. 납세의무의 성립·확정
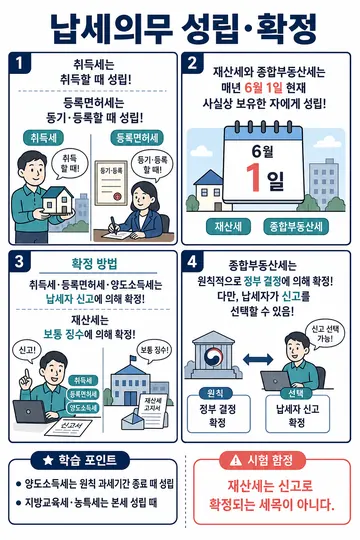
(1) 성립시기 — 세목별 비교표
| 세목 | 성립시기 |
|---|---|
| 취득세 | 과세물건을 취득하는 때 |
| 등록면허세 | 재산권 등 그 밖의 권리를 등기하거나 등록하는 때 |
| 재산세 | 과세기준일(6월 1일) |
| 종합부동산세 | 과세기준일(6월 1일) |
| 소득세(양도소득세 포함) | 과세기간이 끝나는 때(12월 31일). 예정신고납부하는 소득세는 그 과세표준이 되는 금액이 발생한 달의 말일 |
| 지방교육세 | 과세표준이 되는 세목(취득세·등록면허세·재산세 등)의 납세의무가 성립하는 때 |
| 농어촌특별세 | 본세의 납세의무가 성립하는 때 |
| 수시부과 세목 | 수시부과할 사유가 발생하는 때 |
| 가산세(무신고·과소신고) | 법정신고기한이 경과하는 때 |
(2) 확정 방식
| 세목 | 확정 방식 |
|---|---|
| 취득세·등록면허세 | 신고납부 — 납세의무자의 신고로 확정(신고가 없거나 부당하면 지자체가 결정·경정) |
| 재산세 | 보통징수 — 지방자치단체가 세액을 결정하는 때 확정(고지서 발부). 납세자 신고로 확정되는 세목이 아님 |
| 종합부동산세 | 정부부과가 원칙(정부가 결정하는 때 확정). 다만 납세의무자가 신고납부 방식을 선택하면 신고하는 때 확정 |
| 양도소득세 | 신고납부 — 신고하는 때 확정 |
시험 포인트: "재산세는 신고로 확정된다"(X), "종부세는 신고납부를 선택할 수 있다"(O) 유형이 반복됩니다.
3. 부과제척기간과 징수권 소멸시효
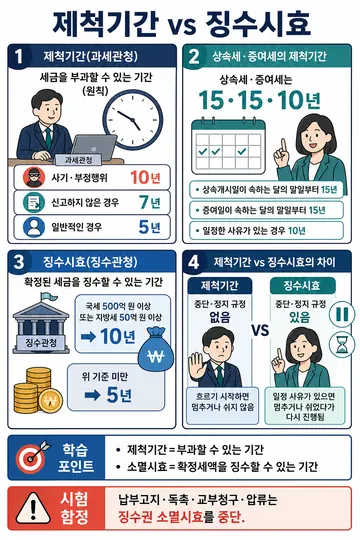
(1) 제척기간 — 부과할 수 있는 기간
| 구분 | 국세(상속·증여세 외) | 상속세·증여세 | 지방세 |
|---|---|---|---|
| 사기나 그 밖의 부정한 행위 | 10년 | 15년 | 10년 |
| 무신고 | 7년 | 15년 | 7년 |
| 일반(그 밖의 경우) | 5년 | 10년 | 5년 |
지방세는 상속·증여를 원인으로 한 취득, 명의신탁 약정에 의한 실권리자 취득, 과점주주 간주취득으로서 무신고한 경우 등에 10년의 제척기간이 적용됩니다. 제척기간에는 중단·정지가 없다는 점(소멸시효와의 차이)도 지문으로 나옵니다.
(2) 징수권 소멸시효
국세: 5억원 이상 10년, 그 외 5년
지방세: 5천만원 이상 10년, 그 외 5년
시효는 납부고지·독촉·교부청구·압류로 중단되고, 분납기간·징수유예기간·연부연납기간 등에는 정지됩니다.
4. 조세 우선권과 배당 순위
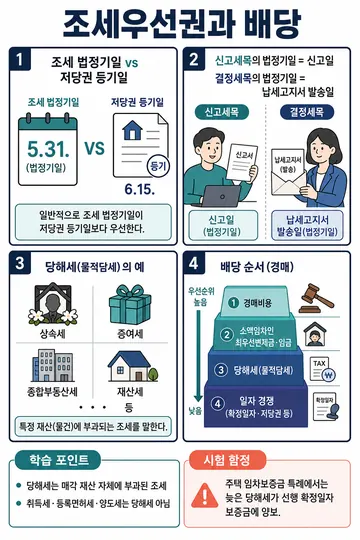
(1) 법정기일
담보물권(저당권·전세권 등)과 조세채권의 우열은 담보권 설정등기일과 조세의 법정기일의 선후로 가립니다.
신고납부 세목(취득세·양도세 등): 신고일
정부·지자체 결정 세목(재산세 등 보통징수): 납부고지서(납세고지서)의 발송일
(2) 당해세
매각되는 그 재산 자체에 부과된 조세(당해세)는 법정기일이 담보권 설정일보다 늦어도 담보채권보다 우선합니다.
| 구분 | 당해세 목록 |
|---|---|
| 국세 | 상속세, 증여세, 종합부동산세 |
| 지방세 | 재산세, 자동차세(자동차 소유분), 지역자원시설세(소방분), 지방교육세(재산세·자동차세에 부가되는 분) |
취득세·등록면허세·양도소득세는 당해세가 아닙니다(빈출 함정). 한편 주택 임차보증금과의 관계에서는, 임대차 확정일자(또는 임차권등기일)보다 법정기일이 늦은 당해세의 우선권은 그 배분예정액 한도에서 임차보증금에 양보됩니다(주택임차인 보호 특례).
(3) 매각대금 배당 순위(시험용 정리)
| 순위 | 채권 |
|---|---|
| 0순위 | 강제집행·경매·파산 절차 비용 |
| 1순위 | 소액임차보증금 중 일정액, 최종 3개월분 임금·최종 3년분 퇴직급여·재해보상금 |
| 2순위 | 당해세(위 임차보증금 특례 적용) |
| 3순위 | 법정기일과 설정등기일의 선후에 따라: 조세채권 vs 담보물권부 채권·확정일자 임차보증금 |
| 4순위 | 일반 임금채권(1순위 제외분) |
| 5순위 | 담보물권보다 법정기일이 늦은 조세 등 |
| 6순위 | 공과금(국민건강보험료 등) |
| 7순위 | 일반채권 |
5. 물납과 분할납부
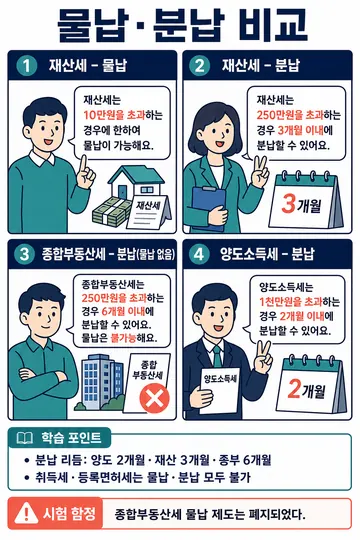
실무에서 상속세 물납·연부연납에 익숙하더라도, 이 시험 범위의 세목에서는 물납은 재산세 하나뿐이라는 점을 기준으로 잡으십시오(종합부동산세의 물납 제도는 폐지되었습니다).
| 세목 | 물납 | 분할납부(분납) |
|---|---|---|
| 취득세 | 불가 | 불가 |
| 등록면허세 | 불가 | 불가 |
| 재산세 | 가능 — 납부세액 1천만원 초과 시 관할구역에 있는 부동산으로(납부기한 10일 전까지 신청) | 가능 — 납부세액 250만원 초과 시 납부기한이 지난 날부터 3개월 이내. 500만원 이하이면 250만원 초과액, 500만원 초과이면 세액의 50% 이하를 분납 |
| 종합부동산세 | 불가(폐지) | 가능 — 납부세액 250만원 초과 시 납부기한이 지난 날부터 6개월 이내 |
| 양도소득세 | 불가 | 가능 — 납부세액 1천만원 초과 시 납부기한이 지난 날부터 2개월 이내(예정신고·확정신고 모두). 분납 가능액: 2천만원 이하이면 1천만원 초과분, 2천만원 초과이면 50% 이하 금액 |
분납 기간 암기: 양도세 2개월 — 재산세 3개월 — 종부세 6개월. 기준금액은 재산세·종부세 250만원, 양도세 1천만원.
6. 가산세 개요(공통)
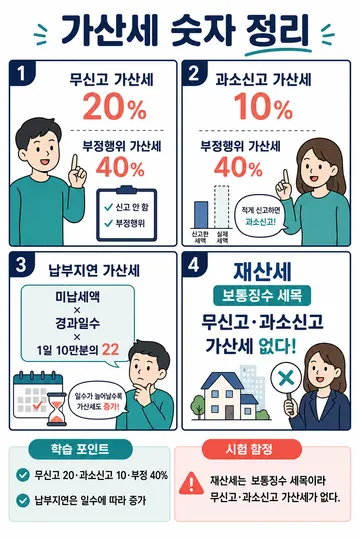
무신고가산세: 무신고납부세액의 20%(사기·부정 40%)
과소신고가산세: 과소신고분의 10%(부정 40%)
납부지연가산세: 미납세액 × 경과일수 × 1일 10만분의 22
재산세 등 보통징수 세목에는 신고가산세가 없고, 고지서상 납부기한 경과 시 3%의 납부지연가산세(지방세) 등이 부과됩니다.
확인문제
[문제]
OX 1. 재산세의 납세의무는 과세기준일인 매년 6월 1일에 성립한다.
O — 재산세·종합부동산세 모두 과세기준일(6월 1일)에 납세의무가 성립한다.
[문제]
OX 2. 등록면허세의 납세의무는 등기 또는 등록의 원인행위가 있은 때에 성립한다.
X — 등록면허세는 재산권 등 권리를 "등기하거나 등록하는 때" 성립한다. 원인행위(계약) 시가 아니다.
[문제]
OX 3. 재산세는 납세의무자가 과세표준과 세액을 신고함으로써 확정된다.
X — 재산세는 보통징수 세목으로 지방자치단체가 결정하는 때 확정된다. 신고로 확정되는 세목은 취득세·등록면허세·양도소득세이다.
[문제]
OX 4. 종합부동산세는 정부부과가 원칙이지만 납세의무자가 신고납부 방식을 선택할 수 있다.
O — 신고납부를 선택하여 신고한 경우에는 신고하는 때 납세의무가 확정된다.
[문제]
OX 5. 납세자가 사기나 그 밖의 부정한 행위로 지방세를 포탈한 경우 부과제척기간은 7년이다.
X — 부정행위의 제척기간은 10년이다. 7년은 무신고, 5년은 그 밖의 일반적인 경우이다.
[문제]
OX 6. 5천만원 이상의 지방세 징수권의 소멸시효는 10년이다.
O — 지방세는 5천만원(가산세 제외) 이상 10년, 그 외 5년이다. 국세는 5억원 기준이다.
[문제]
OX 7. 부과제척기간은 납부고지·독촉 등의 사유로 중단된다.
X — 중단·정지 제도가 있는 것은 징수권 소멸시효이다. 제척기간은 중단·정지 없이 기간 경과로 부과권이 소멸한다.
[문제]
OX 8. 취득세는 그 재산에 부과된 당해세로서 법정기일 전에 설정된 저당권의 피담보채권보다 우선한다.
X — 취득세는 당해세가 아니다. 당해세는 상속세·증여세·종합부동산세(국세), 재산세·자동차세·소방분 지역자원시설세 등(지방세)이다.
[문제]
OX 9. 재산세 납부세액이 1천만원을 초과하는 경우 납세의무자는 관할구역에 있는 부동산으로 물납을 신청할 수 있다.
O — 물납은 시험 범위 세목 중 재산세에서만 인정된다. 종합부동산세의 물납은 폐지되었다.
[문제]
OX 10. 양도소득세 납부세액이 1천만원을 초과하는 경우 납부기한이 지난 날부터 6개월 이내에 분할납부할 수 있다.
X — 양도소득세의 분납 기간은 2개월 이내이다. 6개월은 종합부동산세, 3개월은 재산세이다.
[문제]
객관식 1. 납세의무의 성립시기 연결이 옳지 않은 것은? ① 취득세 — 과세물건을 취득하는 때 ② 예정신고납부하는 양도소득세 — 그 과세표준이 되는 금액이 발생한 달의 말일 ③ 종합부동산세 — 매년 6월 1일 ④ 농어촌특별세 — 매년 12월 31일
정답 ④ — 농어촌특별세는 본세의 납세의무가 성립하는 때 성립한다(본세가 취득세면 취득 시). ①②③은 모두 옳다.
[문제]
객관식 2. 조세와 다른 채권의 배당 순위에 관한 설명으로 옳지 않은 것은? ① 강제집행에 든 비용은 조세채권보다 우선하여 배당받는다. ② 주택임대차보호법상 소액보증금 중 일정액은 당해세보다 우선한다. ③ 신고납부하는 조세의 법정기일은 신고일이다. ④ 법정기일이 저당권 설정등기일보다 늦은 재산세는 그 저당권의 피담보채권보다 항상 후순위이다.
정답 ④ — 재산세는 당해세이므로 법정기일의 선후와 관계없이 매각재산에 관한 한 담보채권보다 우선한다(주택 임차보증금에 대한 특례는 별론). ①②③은 옳다.
[문제]
객관식 3. 물납과 분할납부에 관한 설명으로 옳은 것은? ① 취득세는 납부세액이 1천만원을 초과하면 분할납부할 수 있다. ② 종합부동산세는 납부세액이 250만원을 초과하면 6개월 이내에 분할납부할 수 있다. ③ 종합부동산세는 관할구역 부동산으로 물납할 수 있다. ④ 재산세의 분할납부 기간은 납부기한이 지난 날부터 2개월 이내이다.
정답 ② — 종부세 분납은 250만원 초과·6개월 이내이다. ① 취득세는 분납 제도가 없다, ③ 종부세 물납은 폐지되었다, ④ 재산세 분납은 3개월 이내이다.